


Navi: UPI, Payments, Insurance
4,5750.77K Arvustused
Rakenduse andmed
- Versioon
- 7.25.7
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- Navi
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
 Analüüsis AppCompare
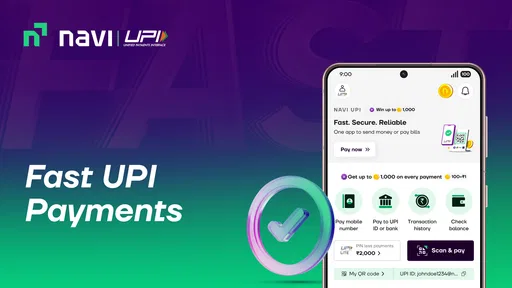
Kui ma peaksin Navi puhul ühe võimekuse esile tõstma, valiksin igapäevased UPI-maksed. See ei ole lihtsalt üks rahakoti- või pangarakendus, vaid finantsrakendus, mille mõte on koondada maksmine, konto laadimine, kindlustus, investeerimisfondid ja digitaalne kuld ühte kohta. Minu kogemuse põhjal on just UPI see osa, mis muudab Navi kõige praktilisemaks: väikeseid makseid saab teha kiiresti, ilma et peaksin iga toimingu jaoks eraldi rakendust avama.
Navi on Navi arendatud tasuta finantsrakendus Androidile. Selle keskmine hinnang on 4,5 ning kasutajate hulk ulatub üle 100 miljoni paigalduseni. Need näitajad annavad märku, et rakendus on jõudnud väga paljude inimesteni, kuid populaarsus üksi ei otsusta, kas see sobib sinu rahakasutuse harjumustega. Minu jaoks sõltub valik eelkõige sellest, kas tahan ühes rakenduses teha kiireid UPI-makseid ja samal ajal kasutada muid finantsteenuseid.
UPI-makse kui Navi kõige tugevam igapäevane külg
UPI kasutamisel on kõige olulisem sujuv töövoog. Kui olen poes, kohvikus või kellelegi raha tagasi saatmas, ei taha ma liikuda läbi mitme ebavajaliku sammu. Navi väärtus seisneb selles, et maksmine on paigutatud sama finantskeskkonna sisse, kus saab tegeleda ka konto laadimise ja teiste rahaga seotud toimingutega.
Praktikas tähendab see, et Navi võib sobida inimesele, kes ei taha hoida eraldi rakendust igaks väikeseks rahaasjaks. Üks rakendus igapäevaseks maksmiseks, kindlustuse vaatamiseks ja investeerimisvõimaluste uurimiseks võib olla mugavam kui killustatud lahendus. Samas ei tähenda koondatud valik automaatselt, et iga kasutaja peaks kõiki neid teenuseid kasutama. Mina soovitaksin alustada UPI-maksetest ja lisada muud funktsioonid alles siis, kui nende vajadus on päriselt olemas.
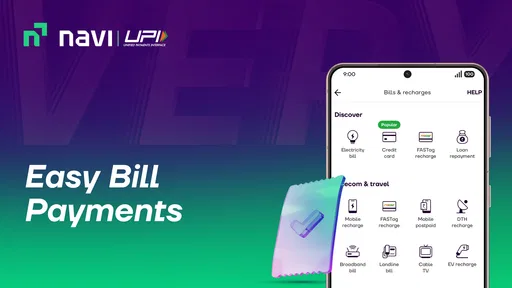
Oluline on ka see, et rakendus ei piirdu ainult maksetega. Konto laadimine võib olla kasulik siis, kui haldan raha mitme konto või teenuse vahel. Kindlustus, investeerimisfond ja digitaalne kuld muudavad Navi pigem laiemaks finantsplatvormiks kui tavaliseks makserakenduseks. See on tugevus kasutajale, kes hindab ühtset vaadet, kuid võib olla liigse ulatusega inimesele, kes soovib ainult kiiret maksevahendit.
Milline on kasutamine päriselus?
Kujutame ette tavalist tööpäeva. Hommikul ostan midagi väikest, lõuna ajal jagan arve sõbraga ja õhtul laadin kontole raha, et järgmised maksed oleksid mugavamad. Sellises olukorras on Navi mõte selge: ma ei pea iga toimingu jaoks oma rahahalduse süsteemi ümber ehitama. UPI-makse jääb kiireks põhitoiminguks, samal ajal kui konto laadimine toetab järgmisi samme.
Minu soovitus on enne maksmist kontrollida, milline konto või makseallikas on valitud. Mitme finantsteenuse koondamisel võib mugavus tekitada ka tähelepanematust: inimene võib vajutada liiga kiiresti ja mitte märgata, millisest kohast raha liigub. See ei ole Navi eripära, vaid koondatud finantsrakenduste üldine kompromiss. Kiirus on kasulik ainult siis, kui makse üksikasjad on enne kinnitamist üle vaadatud.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
UPI puhul on praktiline väärtus eriti suur korduvates olukordades. Kui maksan sageli samas tüüpi väikseid kulusid, hakkab rakenduse kasutamine tunduma loomulikum kui sularaha või mitme erineva makseviisi vahetamine. Samuti võib see olla mugav sõprade või pereliikmetega kulude jagamisel, sest makse ei nõua eraldi arutelu selle üle, millist rakendust keegi kasutab.
Samal ajal ei käsitleks ma Navit täieliku pangakonto asendusena ainult selle põhjal, et rakendus pakub palju finantsteenuseid. Igapäevane maksmine ja investeerimisotsused on erineva kaaluga tegevused. UPI-makse võib olla rutiinne, kuid investeerimisfondi või digitaalse kulla kasutamine vajab rahulikku läbimõtlemist. Navi koondatud ülesehitus teeb nende teemadeni jõudmise lihtsaks, kuid otsustamise vastutus jääb ikkagi kasutajale.
Parim kasutusjuht: igapäevased maksed koos mõõduka rahahaldusega
Kõige rohkem näen Navist kasu inimesel, kes teeb sageli digimakseid ja tahab samas ühes kohas jälgida oma muid finantsvalikuid. Näiteks võib see sobida töötavale inimesele, kes maksab päeva jooksul väikseid oste, laadib vajaduse korral kontot ning soovib hiljem tutvuda kindlustuse või investeerimisfondiga, ilma et peaks kohe eraldi teenuseid otsima.
Teine hea kasutusjuht on kasutaja, kes alles korrastab oma finantsrutiini. Kui rahaasjad on eri rakendustes laiali, võib Navi anda selgema alguspunkti. Mina kasutaksin seda esmalt maksete jaoks ja looksin endale lihtsa harjumuse: enne kinnitamist vaatan üle summa, saaja ja kasutatava konto; pärast makset kontrollin, et toiming oleks lõpetatud. See väike rutiin vähendab kiirustamisest tekkivaid vigu rohkem kui ükskõik milline värviline kujundus.
Navi võib olla kasulik ka inimesele, kes soovib uurida digitaalset kulda või investeerimisfonde, kuid ei taha kohe mitut uut rakendust paigaldada. Siin tasub eristada ligipääsu ja sobivust. See, et võimalus on samas rakenduses olemas, ei tähenda, et see sobib iga eesmärgi, ajahorisondi või riskitaluvusega. Mina vaataksin enne raha paigutamist üle tingimused ja otsustaksin eraldi, kas soovin mugavust või põhjalikumat investeerimisplatvormi.
Minu kõige praktilisem nõuanne on hoida maksed ja pikemaajalised rahapaigutused mõttes eraldi. UPI annab kiiruse, investeerimisfond või digitaalne kuld aga nõuab teistsugust tähelepanu. Kui need kaks kasutusviisi hakkavad tunduma ühe ja sama tegevusena, võib mugavus viia liiga kiire otsuseni. Navi sobib hästi keskseks tööriistaks, kuid mitte automaatseks otsustajaks.
Mida Navi teeb paremini kui tavapärased alternatiivid?
Võrreldes ainult maksetele keskenduva rakendusega on Navi laiem. Selle asemel et kasutada üht rakendust UPI jaoks, teist kindlustuse jaoks ja kolmandat investeerimisvõimaluste vaatamiseks, saan vähemalt osa neist tegevustest hoida samas keskkonnas. See vähendab rakenduste vahetamist ja teeb alustamise lihtsamaks.
Võrreldes tavapärase panga mobiilirakendusega võib Navi tunduda paindlikum inimesele, kelle jaoks on UPI igapäevase rahakasutuse keskmes. Panga rakendus võib olla parem valik neile, kes tahavad eelkõige oma pangakonto täielikku haldust, ametlikke pangateenuseid ja üht kindlat põhikeskkonda. Navi tugevus ei ole minu hinnangul selles, et see peaks kõik pangarakendused välja vahetama, vaid selles, et see seob maksed ja muud finantsteenused ühe kasutusloogika alla.
Võrreldes eraldi investeerimisrakendusega on Navi eelis madalam algusbarjäär: kasutaja ei pea kohe õppima täiesti uut keskkonda, kui ta juba kasutab rakendust maksmiseks. Puuduseks võib olla see, et inimene ei saa sama sügavat keskendumist ühele valdkonnale nagu spetsiaalses investeerimisrakenduses. Seega on Navi mugavuse valik, mitte automaatselt kõige põhjalikum valik iga finantsvajaduse jaoks.
Kui ühendus kõigub, muutub makse kogemus
UPI-makse sõltub sellest, et telefon saab toimingu ajal ühendust hoida. Seetõttu ei hindaks ma Navi kiirust üksnes selle järgi, kui vähe vajutusi maksmine nõuab: poes võib nõrk levi muuta ka lihtsa tehingu ootamiseks. Kui tehingu tulemus ei ilmu kohe, ei teeks ma seda rutakalt uuesti. Kõigepealt kontrolliksin, kas esimene makse lõpetati, et vältida võimalikku topeltmakset.
See on eriti oluline kiiretes olukordades, näiteks kassajärjekorras või sõbrale arvet jagades. Navi koondab mitu rahaasja ühte rakendusse, kuid ühendusprobleem ei kao seetõttu ära. Minu praktiline võte oleks kontrollida makse staatust enne rakendusest väljumist ning vajadusel oodata, kuni olek selgineb, mitte vajutada uuesti kinnitamisele lihtsalt sellepärast, et ekraan aeglaselt reageerib.
Kui makse ebaõnnestub, on järgmine samm eristada kahte olukorda: kas toiming jäi pooleli või on selle tulemus veel laadimas. See vahe aitab vältida tarbetut kordamist. Suurema summa puhul võtaksin enne uut katset rohkem aega kui väikese ostu korral. Selline ettevaatus on mõistlik iga UPI-rakendusega, kuid seda tasub eriti meeles pidada siis, kui mobiilne ühendus on ebastabiilne.
Telefonikasutus ja andmeside mõistlik planeerimine
Navi on kõige loomulikum kasutada siis, kui telefon on käepärast ja ühendus võimaldab makset lõpuni teha. Seepärast sobib see mulle paremini tavapäraseks linnas liikumiseks kui olukordadeks, kus tean ette, et levi võib olla kehv või aku hakkab tühjaks saama. Enne kodust lahkumist saan kontrollida, et telefon oleks kasutuskõlblik, kuid ma ei jätaks olulist makset viimase hetke peale, kui muud makseviisi pole käepärast.
Andmeside kasutamise puhul on mõistlik mõelda pigem töövoole kui oletada, kui palju rakendus kulutab. Kui olen piiratud andmesidega, teen rahalised toimingud teadlikult ja väldin rakenduse avamist korduvalt vaid selleks, et kontrollida sama asja. Maksete puhul on ühenduse töökindlus olulisem kui taustal pidev uudistamine: avan rakenduse siis, kui mul on konkreetne toiming teha, ning kontrollin tulemust enne sulgemist.
Kui kasutad Navi peamiselt UPI jaoks, tasub maksmise kõrval hoida alles ka enda jaoks sobiv varuplaan. See ei tähenda, et peaksin iga ostu jaoks mitut rakendust korraga kasutama; pigem ei eelda ma, et üks mobiilirakendus lahendab iga olukorra. Kaardimakse või muu tuttav lahendus võib olla mõistlikum kohtades, kus internetiühendus või telefoni aku tekitab kahtlusi.
Piirangud, mida enne kasutamist arvestada
Kõige ilmsem kompromiss on funktsioonide rohkus. Kui soovin ainult kiiresti maksta, võivad kindlustuse, fondide ja digitaalse kulla valikud muuta rakenduse visuaalselt või mõtteliselt koormatumaks. Mõnele kasutajale on see kasulik, sest kõik on käepärast; teisele võib see tunduda nagu liiga palju võimalusi ühe lihtsa toimingu ümber.
Teine piirang on harjumuste muutumine. Kui olen aastaid kasutanud üht kindlat makse- või pangarakendust, ei pruugi Navi pakkuda kohe piisavat põhjust ümber kolida. Uue rakenduse väärtus tekib siis, kui selle koondatud teenused päriselt vähendavad minu igapäevast vaeva. Kui ma ei kasuta kindlustust, investeerimisfonde ega digitaalset kulda, jääb Navi peamiseks põhjuseks UPI ning siis tasub võrrelda, kas spetsiaalne makserakendus on minu jaoks lihtsam.
Kolmas asi puudutab finantsotsuseid. Navi teeb erinevate teenusteni jõudmise mugavaks, kuid mugavus võib panna kasutaja tegutsema liiga kiiresti. Mina ei teeks investeerimisfondi või digitaalse kullaga seotud otsust samas tempos nagu kohvikumakset. Enne raha paigutamist loeksin tingimused läbi ja hindaksin, kas saan tootest päriselt aru.
Samuti ei sobi Navi kõige paremini inimesele, kes eelistab iga finantsteenuse jaoks eraldi spetsialisti või eraldi rakendust. Mõni kasutaja tahab, et maksed, kindlustus ja investeerimine oleksid rangelt lahus. Sellisel juhul võib Navi koondatud ülesehitus tunduda pigem segavana kui abistavana. See on täiesti mõistlik eelistus, eriti kui rahaasjade ülevaatlikkus sõltub rangest jaotusest.
Turvalisem ja teadlikum töövoog
Kuigi kiire maksmine on Navi peamine praktiline tugevus, soovitan kasutamisel kiiruse kõrvale võtta kolm kontrollpunkti. Enne kinnitamist vaatan üle saaja, summa ja valitud konto. Pärast makset ei sulge ma rakendust kohe, vaid veendun, et toiming on lõpetatud. Kui tegemist on suurema või harvemini tehtava rahalise otsusega, ei käsitle ma seda tavalise UPI-maksena.
See töövoog on eriti kasulik siis, kui kasutan sama rakendust nii väikeste igapäevaste maksete kui ka pikemaajaliste finantstoodete jaoks. Üks praktiline nipp on hoida oma eesmärgid eraldi: UPI on maksmiseks, konto laadimine rahavoo korraldamiseks ning fondid või digitaalne kuld eraldi kaalutavaks valikuks. Nii ei lase ma rakenduse mugaval ülesehitusel teha otsuseid minu eest.
Samuti soovitan jälgida rakenduse versiooni. Praegune versioon on 7.25.7 ja Androidis on kasutamiseks vaja vähemalt versiooni 7.0. See tähendab, et enne paigaldamist tasub kontrollida oma telefoni Androidi versiooni. Kui seade on väga vana, võib just ühilduvus olla praktilisem takistus kui rakenduse enda funktsioonid.
Kellele see sobib ja kellele mitte?
Navi sobib kõige paremini inimesele, kes kasutab UPI-makseid sageli ja hindab seda, et konto laadimine, kindlustus, investeerimisfondid ning digitaalne kuld on samas rakenduses. See on eriti mõistlik valik, kui tahan vähendada rakenduste arvu ja olen valmis enne finantsotsuseid tingimustega tutvuma.
See võib sobida ka algajale, kes soovib oma igapäevaseid digimakseid korrastada ning alles uurib muid finantsteenuseid. Tasuta kasutamine ja PEGI 3 vanusemärge teevad rakenduse üldiselt kergesti ligipääsetavaks, kuid vanusemärge ei asenda finantsalast tähelepanelikkust. Raha paigutamise otsused vajavad alati rohkem süvenemist kui tavaline makse.
Ma ei valiks Navit esimesena inimesele, kes otsib ainult väga lihtsat makserakendust ega soovi näha muid finantsteenuseid. Samuti eelistaksin spetsiaalset lahendust, kui minu peamine eesmärk oleks väga põhjalik investeerimisanalüüs või panga täielik kontohaldus. Navi tugevus on ühendatud kasutuskogemus, mitte see, et iga üksik valdkond oleks tingimata kõige sügavam.
Arvestada tasub ka seda, et rakendusel on väga suur kasutajaskond: hinnanguid on umbes 6,8 miljonit ja arvustusi ligikaudu 751 tuhat. See muudab Navi tuntud valikuks, kuid ei ütle mulle, kas selle töövoog sobib minu enda rahaharjumustega. Mina prooviksin esmalt kõige tavalisemat UPI-makset ja konto laadimist ning otsustaksin alles seejärel, kas ülejäänud teenused lisavad päriselt väärtust.
Minu lõplik hinnang
Navi kõige veenvam osa on UPI-maksete sidumine laiema finantsrakendusega. See annab igapäevasele maksmisele praktilise keskme ja võimaldab samas uurida teisi rahaasju ilma kohe mitut rakendust kasutusele võtmata. Minu jaoks on see mugav eelkõige siis, kui tahan vähendada rakenduste vahetamist, kuid säilitada kontrolli selle üle, millist teenust parasjagu kasutan.
Ma soovitaksin Navit inimesele, kes otsib tasuta UPI- ja makserakendust ning peab kasulikuks ka konto laadimise, kindlustuse, investeerimisfondi ja digitaalse kulla olemasolu samas kohas. Ma ei soovitaks seda pimesi kõigile: ainult maksmist sooviv kasutaja võib eelistada lihtsamat alternatiivi ning põhjalikku investeerimiskeskkonda otsiv inimene spetsiaalset teenust.
Minu lõppmulje on tasakaalus positiivne. Navi ei muuda finantsotsuseid automaatselt lihtsaks, kuid teeb igapäevase raha liigutamise mugavaks ja koondab mitu olulist tegevust ühte rakendusse. Kui kasutan seda teadlikult — maksete jaoks kiirust, investeerimisvalikute puhul aga aega ja kontrolli — on tegemist praktilise tööriistaga, mida võiksin sõbrale soovitada.
Plussid
- UPI-maksed on kiired ja mugavad igapäevatoiminguteks.
- Rakendus koondab maksed
- kindlustuse ja muud finantsteenused ühte kohta.
- Lihtne kasutajaliides sobib ka esmakordsetele UPI kasutajatele.
- Tehingute ajalugu aitab kulutustel ja maksetel silma peal hoida.
- Toetab mugavat arvete tasumist ja raha saatmist kontaktidele.
Miinused
- UPI kasutamiseks on vaja toetatud India pangakontot ja telefoninumbrit.
- Kõik funktsioonid ei pruugi olla saadaval väljaspool Indiat.
- Kindlustuspakkumiste tingimused võivad eri kasutajatel erineda.
- Mõne teenuse kasutamiseks tuleb esitada täiendavaid isikuandmeid.
- Rakenduse kasutuskogemus sõltub internetiühenduse ja panga toimimisest.
Korduma kippuvad küsimused: Navi: UPI, Payments, Insurance
Mis on Navi: UPI, Payments, Insurance ja milliseid teenuseid see pakub?
Navi on India finantsrakendus, mis koondab ühte kohta UPI-maksed, rahaülekanded, arvete tasumise ning mitmesugused finantsteenused, sealhulgas kindlustusega seotud võimalused. Rakendus on mõeldud eelkõige India kasutajatele ja eeldab tavaliselt India mobiilinumbrit ning pangakontot. Enne allalaadimist tasub kontrollida, kas kõik funktsioonid on sinu piirkonnas ja seadmes saadaval.
Kas Navi kasutamiseks on vaja India pangakontot ja telefoninumbrit?
Jah, rakenduse põhifunktsioonid on seotud India maksesüsteemiga UPI ning nende kasutamiseks on tavaliselt vaja India pangakontot, pangaga seotud mobiilinumbrit ja sobivat isikutuvastust. Välismaal elavad kasutajad ei pruugi saada kontot täielikult aktiveerida ega makseid teha. Registreerimise ajal võidakse küsida isikuandmeid, pangateavet ja täiendavaid kinnitusi vastavalt teenuse tingimustele.
Kas Navi kaudu tehtavad UPI-maksed ja rahaülekanded on turvalised?
Navi kasutab maksete kinnitamiseks tavapäraseid UPI turvameetmeid, näiteks registreeritud telefoninumbrit, seadme tuvastamist ja UPI PIN-koodi. Sellest hoolimata sõltub turvalisus suuresti ka kasutajast. Ära jaga PIN-koodi, OTP-kinnitusi ega pangateavet teistega ning väldi kahtlaste linkide avamist. Enne makse kinnitamist kontrolli alati saaja nime, summat ja tehingu üksikasju.
Milliseid kindlustustooteid saab Navi rakenduses kasutada?
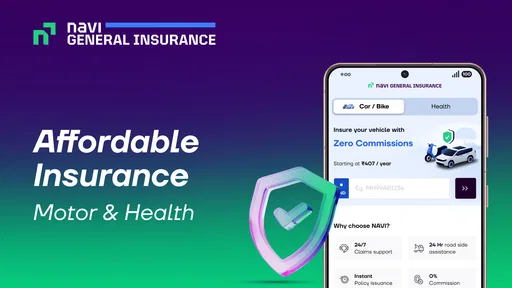
Navi rakenduses võivad olla saadaval erinevad kindlustuslahendused, näiteks tervise-, sõiduki- või muu kaitsega seotud tooted, kuid täpne valik võib ajas ja piirkonniti muutuda. Enne lepingu sõlmimist tuleb hoolikalt lugeda kindlustussumma, omavastutuse, välistuste, ooteaegade ja kahjunõude esitamise tingimusi. Rakenduses kuvatav hind ei pruugi katta kõiki võimalikke lisatasusid või piiranguid.
Kas Navi kasutamine on tasuta ja millised kulud võivad rakendusega kaasneda?
Rakenduse allalaadimine ja konto loomine võivad olla tasuta, kuid kõik teenused ei pruugi olla kuludeta. Mõne makse, finantsteenuse, kindlustuslahenduse või muu tehinguga võivad kaasneda teenustasud, intressid, maksud või muud lepingulised kulud. Enne kinnitamist vaata alati üle lõplik summa ja tingimused. Eriti oluline on seda teha laenu- ja kindlustustoodete puhul, kus kogukulu võib olla suurem kui esialgu nähtav hind.


